Guthabenkonto
Zahlen mit dem Geld, das auf dem Konto liegt. Funktionen und Grenzen im Alltag.
Guthabenkonto
Ratgeber
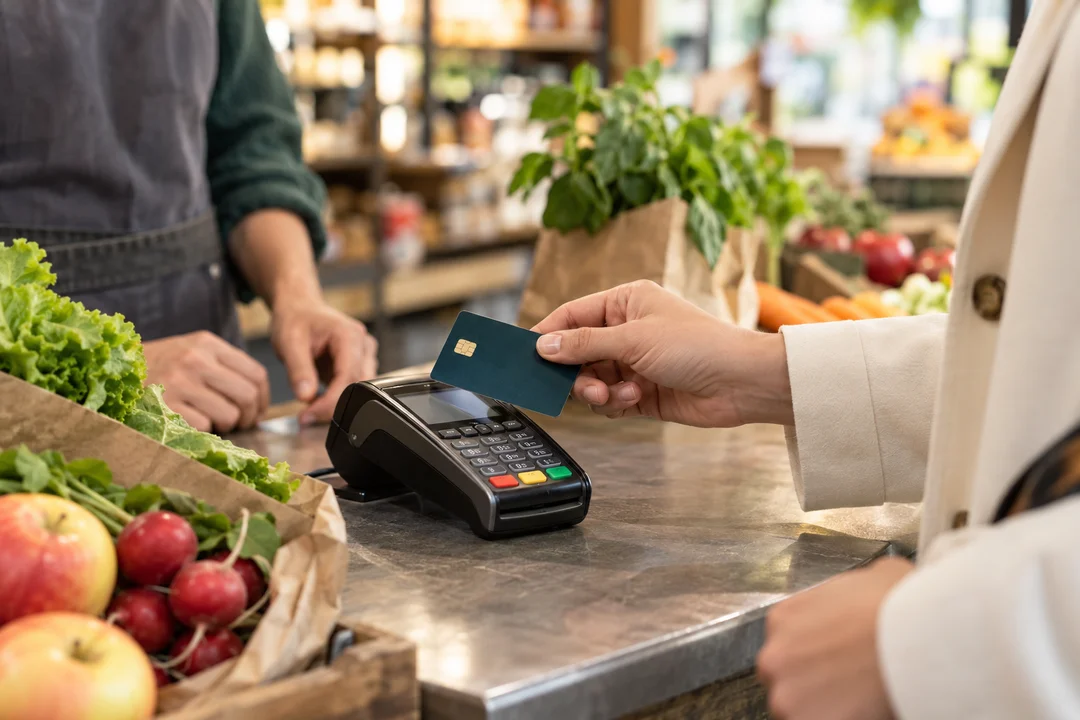
Eine Karte mit internationalem Netzwerklogo ist nicht automatisch eine Kreditkarte. Entscheidend sind die Abrechnung und die vereinbarten Funktionen. Das macht gerade bei einem Konto auf Guthabenbasis einen Unterschied.
Bei einer Debitkarte werden Zahlungen dem zugehörigen Konto typischerweise zeitnah belastet. Der genaue Buchungszeitpunkt kann vom Zahlungsvorgang abhängen. Eine zunächst vorgemerkte Zahlung kann den verfügbaren Betrag bereits verringern, bevor sie als endgültige Buchung erscheint.
Die Debitkarte selbst bietet grundsätzlich keinen eigenständigen Kreditrahmen wie eine entsprechende Kreditkarte. Ob das Konto überzogen werden kann, richtet sich nach dem Kontovertrag. Bei einem Guthabenkonto sollten Sie mit dem tatsächlich verfügbaren Geld planen und offene Vormerkungen sowie bevorstehende Lastschriften einbeziehen.
Eine abgelehnte Kartenzahlung sagt nicht automatisch etwas über Ihre Bonität aus. Es können etwa fehlender verfügbarer Betrag, ein Kartenlimit, eine nicht unterstützte Kartenart oder ein technisches Problem vorliegen. Prüfen Sie die angezeigte Meldung und wenden Sie sich bei Unklarheit an den Kartenausgeber.
| Kartenart | Typische Abrechnung | Worauf es ankommt |
|---|---|---|
| KartenartDebitkarte | Typische AbrechnungBelastung des zugehörigen Kontos zeitnah zur Zahlung. | Worauf es ankommtKonto, verfügbarer Betrag und Kartenbedingungen. |
| Kartenartgirocard | Typische AbrechnungEine Debitkarte innerhalb des deutschen girocard-Systems. | Worauf es ankommtZusätzliche Funktionen hängen von der konkreten Karte ab. |
| KartenartPrepaidkarte | Typische AbrechnungNutzung eines zuvor bereitgestellten Kartenguthabens. | Worauf es ankommtAufladung, Gebühren und Akzeptanz gesondert prüfen. |
| KartenartCharge-Kreditkarte | Typische AbrechnungGesammelte Umsätze werden üblicherweise periodisch abgerechnet. | Worauf es ankommtAbrechnungsdatum und vollständige Deckung beachten. |
| KartenartKreditkarte mit Teilzahlung | Typische AbrechnungRückzahlung kann über mehrere Zeiträume verteilt werden. | Worauf es ankommtZinsen, Rückzahlungsregel und Schuldenrisiko berücksichtigen. |
Ein Netzwerkzeichen beschreibt vor allem, über welches System Zahlungen abgewickelt werden können. Es beantwortet nicht allein, ob es sich um Debit oder Kredit handelt. Lesen Sie die Produktbezeichnung und die Kartenbedingungen; suchen Sie bei Unklarheit nach der ausgewiesenen Kartenart.
Eine girocard kann zusätzlich ein weiteres Zahlungssystem unterstützen. Welche Nutzungen damit möglich sind, hängt von der Ausstattung der konkreten Karte und dem jeweiligen Akzeptanzpartner ab. Übertragen Sie daher Erfahrungen mit einer älteren Karte nicht ungeprüft auf eine neue.
Im Geschäft muss das vorhandene Terminal die Kartenart beziehungsweise das unterstützte Zahlungssystem akzeptieren. Eine Karte kann im Alltag sehr gut funktionieren, ohne an jedem Terminal nutzbar zu sein. Prüfen Sie wichtige regelmäßige Zahlstellen, wenn Sie auf eine einzige Karte angewiesen sein werden.
Für Onlinezahlungen benötigen Sie eine dafür freigeschaltete und vom Händler akzeptierte Karte. Zusätzlich kann eine Freigabe über das mit Ihrem Institut vereinbarte Authentifizierungsverfahren verlangt werden. Eine physische Karte zu besitzen bedeutet nicht automatisch, dass jede Onlinefunktion bereits aktiviert ist.
Digitale Geldbörsen und das Bezahlen per Smartphone setzen passende Unterstützung durch Kartenausgeber, Gerät und Dienst voraus. Prüfen Sie diese Kombination konkret. Die Möglichkeit, eine Karte in einer App zu hinterlegen, sagt wiederum nichts über die Gebühren einer einzelnen Zahlung aus.
Wenn eine Zahlung abgelehnt wird, wiederholen Sie die Freigabe nicht gedankenlos mehrfach. Kontrollieren Sie, ob bereits ein Betrag vorgemerkt wurde, und prüfen Sie die Fehlermeldung. Bei einer unklaren Händlerbuchung sollten Sie sowohl den Beleg als auch die Anzeige im Konto aufbewahren.
Hotels, Mietwagenfirmen oder andere Unternehmen können Beträge als Sicherheit reservieren. Bei einer Debitkarte kann eine solche Reservierung den verfügbaren Kontobetrag vorübergehend verringern. Das Geld steht dann möglicherweise für andere Zahlungen nicht zur Verfügung, obwohl noch keine endgültige Belastung erfolgt ist.
Ob der jeweilige Anbieter Debitkarten für eine Kaution akzeptiert, richtet sich nach dessen Bedingungen. Eine allgemeine Zusage für alle Hotels oder Autovermietungen wäre unzuverlässig. Fragen Sie vor einer verbindlichen Buchung nach der ausdrücklich akzeptierten Kartenart und den Anforderungen an Karteninhaber und verfügbaren Betrag.
Prüfen Sie die Höhe und voraussichtliche Dauer der Reservierung. Planen Sie daneben Ihre normalen Kontobelastungen ein. Ein Guthaben, das für den eigentlichen Reisepreis ausreicht, muss nicht zugleich eine zusätzliche Sicherheitsreservierung und die laufende Miete abdecken.
Nach Abschluss des Vorgangs kann die Freigabe Zeit benötigen. Den konkreten Status klären Sie beim Händler und Kartenausgeber. Eine Reservierung und eine endgültige Zahlung sind getrennt zu betrachten; vermeiden Sie doppelte Zahlungen, solange der Sachverhalt nicht geklärt ist.
Kartenkosten können in der Kontogebühr enthalten sein oder zusätzlich anfallen. Bei einem Angebot mit mehreren Karten sollte klar sein, welche davon zum angegebenen Preis gehört. Eine virtuelle und eine physische Karte können unterschiedliche Bedingungen haben.
Prüfen Sie beim Abheben die Anzeige am Automaten. Ein vom Betreiber verlangtes Entgelt kann unabhängig vom Kontomodell sein. Bei einer angebotenen Umrechnung in Euro sollten Sie Kurs und Preis mit der Abrechnung durch Ihren Kartenausgeber vergleichen. Eine sofort sichtbare Eurosumme muss nicht die günstigere Variante sein.
Ein Limit ist keine Gebühr und auch kein Guthaben. Es begrenzt die Nutzung innerhalb des vereinbarten Zeitraums oder je Vorgang. Selbst bei ausreichendem Geld kann eine Zahlung daran scheitern. Änderungen eines Limits sollten Sie nur über den verifizierten Zugang Ihres Instituts vornehmen.
Bewahren Sie Karte und geheime Zugangsdaten getrennt auf. Prüfen Sie bei digitalen Freigaben, welche konkrete Handlung bestätigt werden soll. Geben Sie keine Zahlung frei, nur weil eine Person am Telefon behauptet, damit werde eine verdächtige Buchung verhindert.
Bei Verlust oder auffälligen Umsätzen kontaktieren Sie den Kartenausgeber unverzüglich über einen verifizierten Sperrweg. Halten Sie die dafür benötigten Informationen außerhalb des verlorenen Geräts verfügbar. Eine vorübergehende Kartensperre in der App kann hilfreich sein, ersetzt aber nicht immer die erforderliche Meldung eines Missbrauchs.
Dokumentieren Sie unbekannte Belastungen und den Zeitpunkt Ihrer Meldung. Ob und in welchem Umfang eine Erstattung oder Haftung besteht, hängt vom Vorgang und den gesetzlichen Voraussetzungen ab. Die Regeln für nicht autorisierte Zahlungen sind von einer selbst freigegebenen, später als betrügerisch erkannten Zahlung zu unterscheiden.
Weitere Hinweise zur Prüfung von Institut, Einlagenschutz und digitalem Zugang finden Sie unter Kontosicherheit. Informationen zu Ihrer konkreten Karte erhalten Sie dagegen beim jeweiligen Kartenausgeber. Dieses Portal kann keine Sperre oder Buchungsprüfung durchführen.
Gehen Sie von den Zahlungen aus, die Sie tatsächlich benötigen: Einkaufen, Onlinebestellungen, Bargeld oder Reisen. Prüfen Sie danach Abrechnung, Akzeptanz, Preis und Limits. So vermeiden Sie, eine Karte allein wegen eines bekannten Logos oder einer attraktiv klingenden Bezeichnung auszuwählen.
Für einen Zahlungsalltag ohne Kreditfunktion kann eine passende Debitkarte genügen. Benötigen Sie eine besondere Funktion, etwa eine vom Vermieter geforderte Kreditkarte, klären Sie diese Anforderung ausdrücklich. Die Annahme eines Girokontos ist keine Zusage für eine zusätzliche Karte mit Kreditrahmen.
Häufige Fragen
Antworten auf häufige Fragen zu diesem Thema.
Nein. Über dasselbe Zahlungsnetz können unterschiedliche Kartenarten angeboten werden. Prüfen Sie die Angabe Debit, Prepaid oder Kredit sowie die dazugehörigen Abrechnungsbedingungen.
Ja. Sie gehört zum deutschen girocard-System. Zusätzliche Funktionen und eine mögliche Nutzung weiterer Zahlungssysteme hängen von der konkreten Karte ab.
Eine Debitkarte schafft selbst keinen gesonderten Kreditrahmen. Ob eine Überziehung des Kontos möglich ist, richtet sich nach den Kontobedingungen. Planen Sie bei einem Guthabenkonto mit dem verfügbaren Betrag.
Das lässt sich nicht pauschal zusagen. Manche Unternehmen oder Tarife verlangen eine bestimmte Kreditkarte. Prüfen Sie die Bedingungen vor der Buchung und klären Sie mögliche Kautionen.
Eine Ursache können vorgemerkte Kartenzahlungen oder Reservierungen sein. Die Anzeigen unterscheiden sich je nach Institut. Prüfen Sie offene Vorgänge, bevor Sie von frei verfügbarem Geld ausgehen.
Nein. Kontomodell, Automat, Land, Freikontingente und gegebenenfalls Betreiberentgelte sind relevant. Lesen Sie die Bedingungen und die Anzeige des Automaten.
Wenn die konkrete Karte dafür eingerichtet ist und der Händler sie akzeptiert. Möglicherweise müssen Sie eine zusätzliche Freigabe im vorgesehenen Sicherheitsverfahren erteilen.
Unverzüglich an den Kartenausgeber über dessen verifizierten Sperrweg. Bewahren Sie die Kontaktinformationen so auf, dass Sie auch bei Verlust Ihres Smartphones darauf zugreifen können.
Weitere Ratgeber
Zahlen mit dem Geld, das auf dem Konto liegt. Funktionen und Grenzen im Alltag.
GuthabenkontoKontoführung, Karte und Bargeld: Rechnen Sie mit Ihren tatsächlichen Gewohnheiten.
KontogebührenBank, Zahlungsinstitut und Sicherheitsverfahren vor der Eröffnung prüfen.
KontosicherheitFachliche Grundlagen, geprüft am 2. Oktober 2026.
Kontoeröffnung
Welche Unterlagen Sie brauchen und wie Antrag und Identitätsprüfung ablaufen.